
Se trata de los nuevos montos máximos de facturación, alquileres devengados, impuesto integrado y las cotizaciones previsionales fijas correspondientes a cada categoría, surgidos de la actualización anual prevista en la ley.
La Administración Federal de Ingresos Públicos (AFIP) estableció que las modificaciones en las escalas y cuotas mensuales del régimen de Monotributo se aplicarán a partir del 1 de enero de 2018. Se trata de los nuevos montos máximos de facturación, alquileres devengados, impuesto integrado y las cotizaciones previsionales fijas correspondientes a cada categoría, surgidos de la actualización anual prevista en la ley de Monotributo.
Dicha actualización está relacionada con la movilidad jubilatoria de marzo y septiembre de este año. Según dispone la Ley 27.346, los números del sistema se irán ajustando anualmente según el incremento otorgado a los jubilados y pensionados en marzo y septiembre. Este año, el aumento de marzo fue de 12,96% y el de septiembre fue de 13,32%, lo que arroja un acumulado de 28 por ciento.
Los nuevos montos se difundirán a través del portal exclusivo para monotributistas y en la aplicación móvil “Mi Monotributo”.
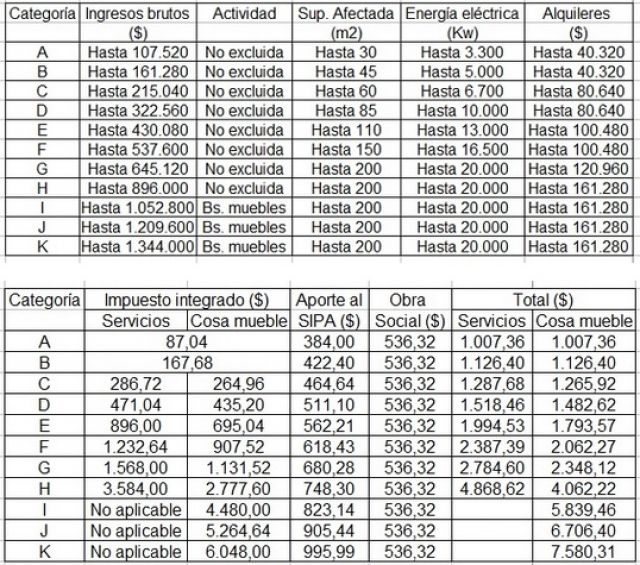
Por otra parte la recategorización que se realizará en enero de 2018 se tomarán en cuenta los nuevos parámetros. Los nuevos valores que se aplicarán desde enero de 2018 quedan de la siguiente manera:
 Monotributistas excluidos
En paralelo, la AFIP dio a conocer un nuevo listado de monotributistas excluidos y también elaboró una guía de preguntas frecuentes para que los monotributistas tengan en cuenta:
¿Qué significa qué me excluyeron de pleno derecho?
Que ya no cumplo con algunos de los parámetros y condiciones para ser monotributista.
¿Cuáles son los motivos de exclusión?
La suma de tus ingresos brutos excede el máximo establecido.
La superficie o costo de alquiler de tus locales superan los máximos establecidos.
No alcances la cantidad mínima de trabajadores en relación de dependencia para las categorías I, J o K
Superes el precio máximo unitario de venta.
Adquieras bienes o realicen gastos personales por un valor diferente a los ingresos declarados, y estos no se encuentren debidamente justificados.
Tus depósitos bancarios sean diferentes con los ingresos declarados en el momento de la categorización.
Realizaste importaciones de bienes o servicios. Realizaste operaciones sin haber facturado.
¿Qué debo hacer si me excluyeron?
Podés presentar una apelación hasta el martes 26 de septiembre, inclusive.
¿En qué situación quedo?
Deberás darte de alta en el Impuesto a las Ganancias, IVA, como Empleador y como Autónomo, según corresponda, con Clave Fiscal por el servicio “Sistema Registral”.
Deberás pagar tus impuestos únicamente mediante transferencia electrónica, utilizando un Volante Electrónico de Pagos (VEP).
Deberás emitir facturas por tus operaciones. Como responsable inscripto abarca a los comprobantes clase “A”, “A con leyenda” o “M”.
Presentar y pagar las declaraciones juradas en las fechas que corresponda de acuerdo a la terminación de tu CUIT.
Deberás exhibir el Formulario 960– Data Fiscal.
¿Cómo me lo comunica la AFIP?
Por correo electrónico a quienes lo hayan registrado. A través de la E - Ventanilla y Campaña telefónica.
Fuente: Iprofesional


